Califica a un vendedor como urgente cuando presente dos o más factores de distress a la vez, por ejemplo mora hipotecaria junto con propiedad vacante. Ese cruce de señales, respaldado por criterios que usa la industria inmobiliaria, te dice que debes llamar dentro de las próximas 48 horas y comenzar la verificación básica de título e impuestos de inmediato. La combinación de señal más velocidad es lo que separa a un wholesaler que cierra de uno que solo colecciona leads fríos.
En resumen:
- Solo llama a un vendedor con señales de distress múltiple y en un plazo de 48 horas para aprovechar su urgencia efectiva.
- Verifica siempre la causa del distress mediante documentos públicos, como NOD, gravámenes o propiedades vacantes, antes de avanzar.
- Durante la llamada, identifica expresiones de presión real, como fechas concretas o cartas oficiales, y registra las respuestas para evaluar la motivación.
- Puntúa los leads con base en la presencia de distress confirmado, plazo en proceso, ocupación y disposición a negociar, priorizando los 7 puntos o más.
- Practica detección de señales en escenarios simulados con IA para perfeccionar tu capacidad de reconocimiento y cerrar más oportunidades.
Tabla de contenidos
- Señales visibles y documentales que indican urgencia
- Señales verbales y comportamentales durante la llamada o el primer contacto
- Verificación rápida y checklist práctico antes de avanzar
- Cómo priorizar y puntuar leads: regla práctica de 0 a 10
- Primeros pasos en la llamada: guion breve y seis preguntas de descubrimiento
- Perspectiva del autor sobre la urgencia y la ética en la llamada
- Entrenamiento práctico: cómo Closers League convierte señales en acuerdos
- Fuentes
- Preguntas frecuentes
Señales visibles y documentales que indican urgencia
Antes de marcar el teléfono, revisa qué papel rastro dejó la situación del propietario. Los documentos públicos no mienten y te dan una base objetiva antes de que la conversación se llene de emociones.
- Notice of Default (NOD): aviso formal de que el prestamista inició el proceso de ejecución; marca el reloj legal más importante de todos.
- Demand letter o carta de cobro: exige el pago de una deuda específica y suele preceder a acciones legales mayores.
- Gravámenes fiscales o impuestos atrasados: aparecen en los registros del condado y revelan presión financiera sostenida, no pasajera.
- Multas por violación de código: césped sin cortar, alberca sin mantenimiento o estructuras dañadas indican abandono o incapacidad de gestión.
- Propiedad vacante: buzón lleno, correo acumulado o servicios cortados son señales físicas que refuerzan cualquier hallazgo documental.
Busca estos registros en el sitio del county recorder, en listados públicos de ejecución hipotecaria y en el tasador de impuestos del condado. La fecha del NOD y el nombre del servicer son los dos datos que más aceleran tu evaluación, porque te dicen cuánto tiempo real le queda al propietario para decidir.
Consejo profesional: guarda una captura de cada documento público que encuentres antes de la llamada; te da autoridad cuando el vendedor pregunta cómo conseguiste esa información.
Señales verbales y comportamentales durante la llamada o el primer contacto
Lo que dice el propietario en los primeros dos minutos suele importar más que cualquier expediente. Aprende a distinguir la frase que revela presión real de la que solo expresa frustración momentánea.
- «Necesito vender ya» o «no puedo seguir pagando esto» señala presión financiera inmediata; responde preguntando por plazos concretos, no por precio.
- «Mi hermano y yo no nos ponemos de acuerdo» apunta a un escenario de herencia con fricción entre herederos; pregunta quién tiene la autoridad legal para firmar.
- «El banco ya me mandó una carta» confirma que existe un aviso formal; pide la fecha exacta y el nombre del prestamista.
- «Solo quiero que esto se resuelva rápido» puede ser urgencia real o simple cansancio emocional; distínguelas preguntando qué pasaría si la venta tarda 60 días más.
- Silencios largos o cambios de tono al hablar de dinero suelen delatar vergüenza o estrés, y ahí conviene bajar el ritmo de la conversación en vez de presionar con preguntas.
Toma notas con marca de tiempo durante la llamada y agenda el seguimiento antes de colgar. Un vendedor con distress real casi siempre acepta una fecha concreta para la próxima llamada; uno que solo está explorando opciones tiende a evadir el compromiso.
Verificación rápida y checklist práctico antes de avanzar
Nunca avances una oferta basándote solo en lo que el vendedor te cuenta. La experiencia de la industria en casos de sucesión confirma que la urgencia puede nublar la precisión de los datos que entrega el propietario, así que verifica cada punto antes de comprometer tiempo o dinero.
- Título de propiedad: confirma quién es el propietario legal y si existen gravámenes ocultos en el registro del condado.
- Impuestos atrasados: revisa el historial de pagos en el sitio del tasador para saber cuánto tiempo lleva la mora.
- Estado del préstamo: pregunta al vendedor por el nombre del servicer y la fecha del NOD para ubicar en qué fase de mitigación está.
- Documentos de respaldo: solicita con tacto una copia de la última factura de impuestos o de la carta de hardship, explicando que te ayuda a preparar una oferta realista.
- Registros públicos cruzados: compara lo que dice el vendedor con lo que aparece en el registro; las discrepancias te avisan de riesgo legal antes de firmar nada.
Cómo priorizar y puntuar leads: regla práctica de 0 a 10
Puntuar tus leads te ahorra horas de llamadas improductivas.
- Distress financiero confirmado (NOD, impuestos atrasados, carta de cobro): suma hasta 4 puntos.
- Plazo legal activo (fecha de subasta o audiencia ya fijada): suma hasta 3 puntos.
- Ocupación de la propiedad (vacante suma más que ocupada, porque implica costo continuo para el propietario): suma hasta 2 puntos.
- Disposición verbal a negociar precio o plazos: suma 1 punto si el vendedor mencionó flexibilidad.
Un ejemplo: mora confirmada más NOD con fecha de subasta en 20 días, propiedad vacante y vendedor que ya mencionó estar abierto a negociar suma 4 más 3 más 2 más 1, es decir 10 sobre 10. Con un puntaje de 7 o más, llama hoy mismo. Entre 4 y 6, programa seguimiento en la semana. Por debajo de 4, archiva el lead y revísalo en 30 días.
Consejo profesional: no confundas un puntaje alto con una venta cerrada; el puntaje solo te dice a quién dedicarle tu tiempo primero.

Primeros pasos en la llamada: guion breve y seis preguntas de descubrimiento
Abre con una frase corta que baje la guardia: preséntate, di cómo conseguiste el contacto y pregunta si es buen momento para hablar 30 segundos. Ese tono relajado, sin presión de venta, suele abrir más puertas que un discurso agresivo.
Las seis preguntas que revelan motivación real sin sonar invasivo:
- ¿Desde cuándo está pensando en vender la propiedad?
- ¿Hay algún plazo o fecha que le preocupe, como una audiencia o un aviso del banco?
- ¿La propiedad está ocupada, rentada o vacía en este momento?
- ¿Ya recibió alguna carta o notificación formal del prestamista?
- ¿Qué le gustaría que pasara en los próximos 30 días?
- ¿Estaría dispuesto a considerar una oferta en efectivo si el plazo funciona para usted?
Comunicarse temprano con el servicer y responder su correspondencia amplía las opciones del propietario para evitar la ejecución, según explica el CFPB. Eso significa que un vendedor que ya contestó al banco probablemente tiene más margen de negociación que uno que ha ignorado las cartas. Documenta cada respuesta y cierra la llamada con un siguiente paso claro: agendar visita, recolectar documentos o enviar una oferta preliminar.
Perspectiva del autor sobre la urgencia y la ética en la llamada
La urgencia de un vendedor nunca te da permiso para presionar. La regla que sigo es simple: verifica siempre, incluso cuando la historia suene creíble, y deriva a un consejero certificado por HUD cuando la situación roza lo legal, como una sucesión con herederos en conflicto. El error más común que veo en llamadas nuevas es confundir ansiedad con motivación real, y eso lleva a ofertas apresuradas que no cierran. Practicar con escenarios simulados antes de la llamada real reduce ese error más que cualquier guion memorizado.
— Dave
Entrenamiento práctico: cómo Closers League convierte señales en acuerdos
Detectar una señal de urgencia en tiempo real, mientras el vendedor habla, es una habilidad que se entrena, no un talento innato. La plataforma deja practicar llamadas con voz contra escenarios de ejecución hipotecaria, herencia, divorcio o impuestos atrasados, y entrega un análisis automático después de cada llamada.
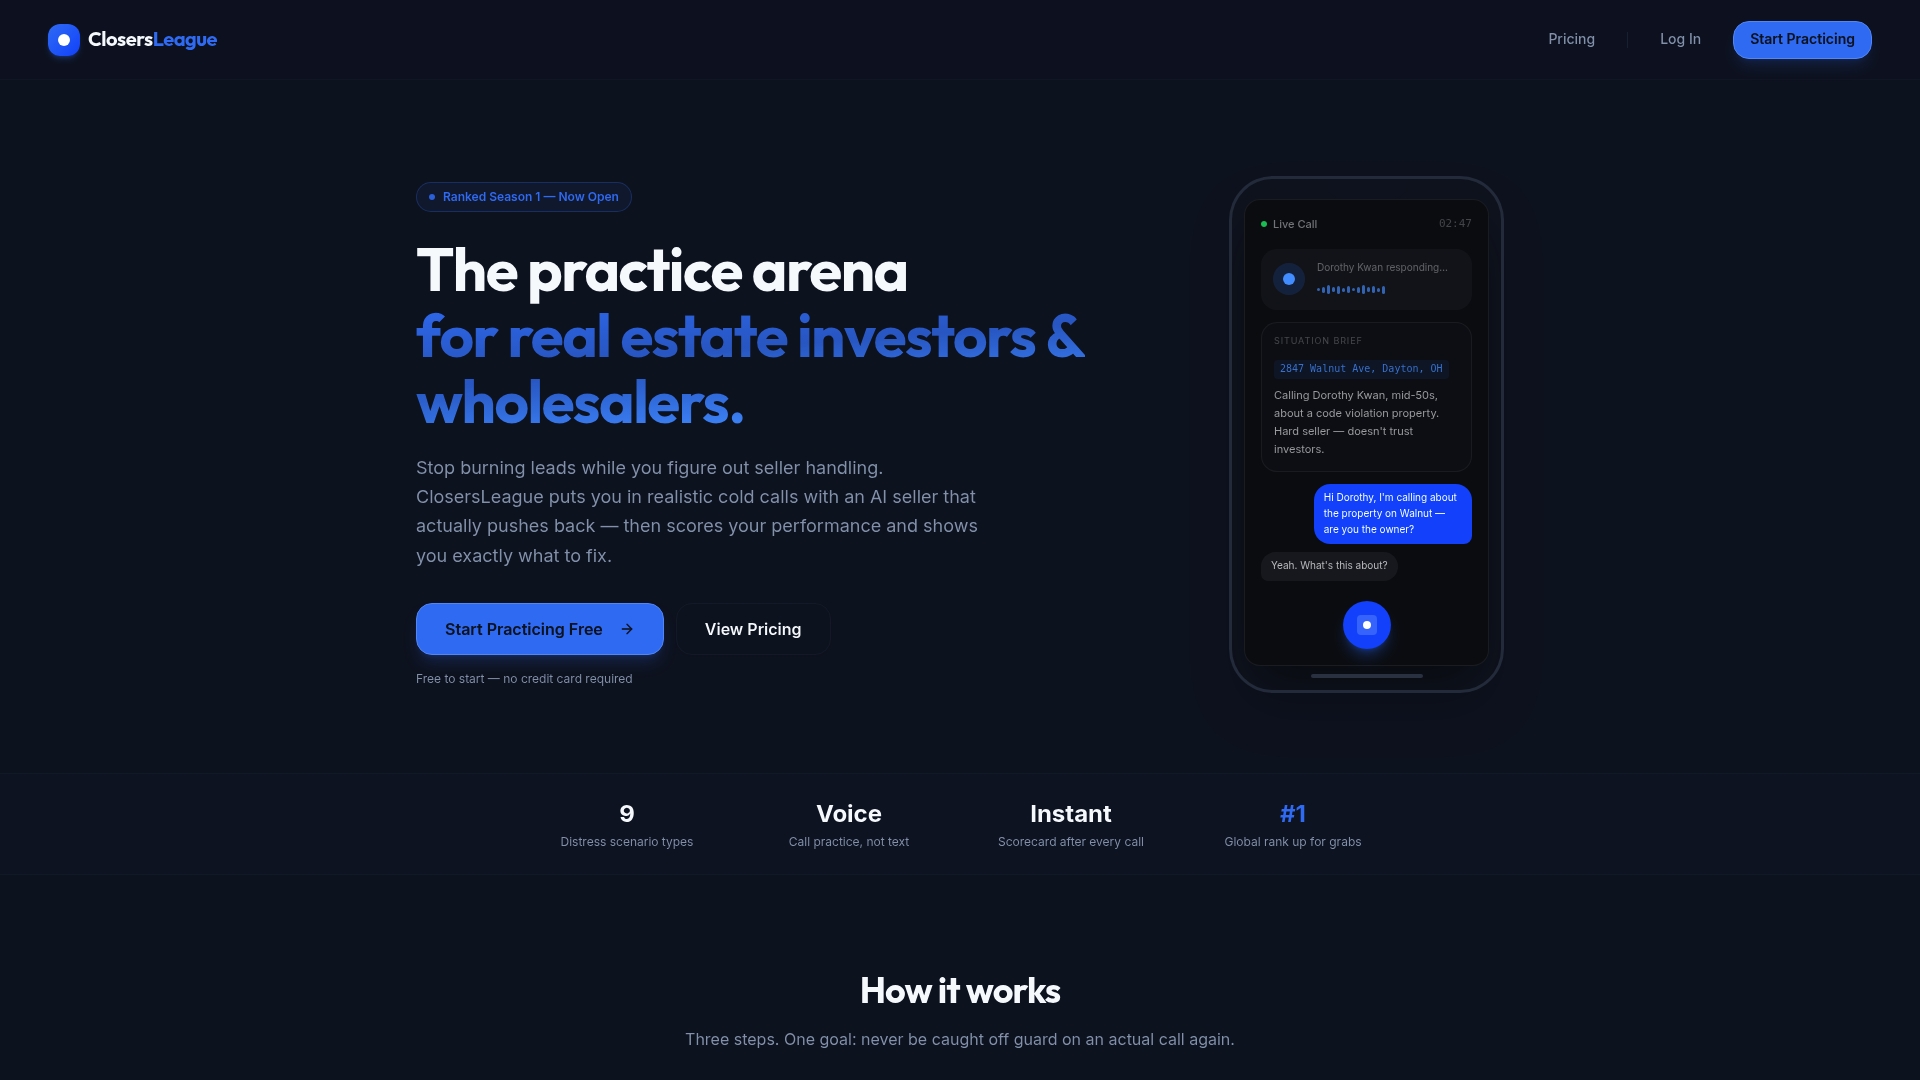
- Practica objeciones realistas con IA hasta que reconocer una frase de motivación se vuelva automático.
- Recibe puntuaciones en apertura, descubrimiento y cierre que te muestran exactamente dónde perdiste al vendedor.
- Revisa tu historial completo de llamadas para repetir drills específicos en tu punto más débil.
Prueba dos llamadas gratis y después elige entre los planes Starter, Growth o Pro según cuántas llamadas de práctica necesites al mes en la página de precios.
Fuentes
Consulta HUD para pasos de mitigación como forbearance o deed-in-lieu, y el CFPB para entender cómo trabajar con el servicer del vendedor.
Preguntas frecuentes
¿Qué significa exactamente que un vendedor esté urgido?
Un vendedor urgido presenta al menos dos factores de distress simultáneos, como mora hipotecaria y propiedad vacante, lo que indica presión real para vender pronto. Esa combinación es más confiable que un solo factor aislado a la hora de priorizar a quién llamar primero.
¿Cómo distingo urgencia real de una emoción pasajera en la llamada?
La urgencia real suele venir con un plazo concreto, como una fecha de subasta o una carta del banco ya recibida, mientras que la emoción pasajera no tiene fecha asociada. Pregunta siempre por plazos específicos antes de asumir que el vendedor está listo para negociar.
¿Qué documentos debo verificar antes de hacer una oferta?
Verifica el título de propiedad, el historial de impuestos y el estado del préstamo con el servicer antes de comprometerte con cualquier oferta. La experiencia documentada en casos de sucesión muestra que confiar solo en la palabra del vendedor puede llevarte a errores costosos.
¿Cuándo debo derivar al vendedor a un asesor profesional?
Deriva al vendedor cuando la situación involucre herencias con múltiples herederos en conflicto o cuando esté evaluando opciones formales de mitigación como forbearance o deed-in-lieu. HUD ofrece consejeros aprobados justamente para esos casos, y recomendarlos genera confianza en vez de presión.
¿Closers League sirve para practicar este tipo de llamadas de distress?
Sí, Closers League está diseñado específicamente para practicar llamadas de voz con vendedores en escenarios de ejecución hipotecaria, herencia, divorcio o impuestos atrasados. Ofrece dos llamadas de prueba gratis antes de elegir entre los planes Starter, Growth o Pro en su página de precios.